Martes 03/01/2017
Media y varianza de variables aleatorias Continuas

Luego de haber dado la materia la ingeriera procedio a realizar ejercicios de acuerdo a lo dado.
Viernes 06/01/2017
En esta clase se empezo con las exposiciones grupales del tabajo extra que nos permitio realizar la ingeniera, en esta clase dos de mis compañeros realizaron la expocision de de Distribucion de Bernouli y Distribucion Binomial.
DISTRIBUCIÓN DE BERNOULLI
En un experimento estadístico en el que pueden haber únicamente dos
resultados posibles. Es costumbre designar como "éxito" y "fracaso"
aunque pueden tener otra representación y estar asociados a algún otro
significado de interés.
Si la probabilidad de obtener "éxito" en cada ensayo es un valor que o
represente con p , entonces, la probabilidad de obtener "fracaso" será
el complemento q=1-p.

El experimento puede repetirse y en cada ensayo el valor de probabilidad
p se mantiene constante. Se supondrá también que los ensayos son
independientes, es decir el resultado de un ensayo no afecta a los
resultados de los otros ensayos.

DISTRIBUCIÓN BINOMIAL
Esta distribución es muy importante y de uso frecuente. Corresponde a
experimentos con características similares a un experimento Bernoulli,
pero ahora es de interés la variable aleatoria relacionada con la
cantidad de éxitos que se obtienen en un experimento.
Características de un experimento Binomial:
- La cantidad de ensayos n, que se realiza es finita.
- Cada ensayo tiene únicamente dos resultados posibles
- Todos los ensayos realizados son independientes.
- La probabilidad p. de obtener éxito en cada ensayo es constante


Media y varianza de la distribución Binomial:


Martes 10/01/2017
En esta clase continuamos con las exposiciones de mis compañeros en este casp exponieron la Distribucion de Poisson.
DISTRIBUCIÓN DE POISSON
La distribución de Poisson es un modelo que puede usarse para calcular
la probabilidad correspondiente al numero de éxitos que se obtendrían en
una región o en intervalo de tiempos especificados, si se conoce el
numero promedio de éxitos que ocurren.
Este modelo requiere que se cumplan las siguientes suposiciones:
a) El número de éxitos que ocurren en la region o intervalo es independiente de o que ocurre en otra region o intervalo.
b) La probabilidad de que un resultado ocurra en una region o intervalo
muy pequeño, es igual para todos los intervalo o regiones de igual
tamaño y es proporcional al tamaño de a region o intervalo.
c) La probabilidad de que mas de un resultado ocurra en una región o intervalo muy pequeño no es significativa.


MEDIA Y VARIANZA DE LA DISTRIBUCION DE POISSON.

Viernes 13/01/2017
En esta clase continuamos con las exposiciones de mis compañeros en este caso exponieron la Distribucion Geometrica y otro grupo expuso la Distribucion Binomial Negativa.
DISTRIBUCION DE GEOMETRICA.
Definamos una experiencia aleatoria cuyo resultado sólo puede ser el suceso A o su complementario Ac, y que se repite secuencial mente hasta que aparece el suceso A por primera vez.
Definamos la variable aleatoria X como el número de veces que repetimos la experiencia en condiciones independientes hasta que se dé A por primera vez. Bajo estas condiciones, decimos que la variable X sigue una distribución geométrica o de Pascal de parámetro p = P(A).
La función de densidad puede deducirse fácilmente de la definición:
f(k) = P[X = k] = (1 − p)k p k = 0, 1, 2, ...
Caracteristicas
2. Pruebas identicas e independientes entre si.
3. La probabilidad de exito p, permanece constante.
Propiedades del modelo Geométrico o de Pascal
1) Esperanza: E(X) = (1 − p)/p
2) Varianza: V(X) = (1 − p)/p2
Luego se procedio a realizar ejercicios.
Luego se procedio a realizar ejercicios.
DISTRIBUCIÓN BINOMIAL NEGATIVA
Este modelo de probabilidad tienen características similares al modelo binomial:
- La cantidad de ensayos n, que se realiza es finita.
- Cada ensayo tiene únicamente dos resultados posibles
- Todos los ensayos realizados son independientes.
- La probabilidad p. de obtener éxito en cada ensayo es constante.
- Pero, en este modelo la variable aleatoria es diferente:
"EN LA DISTRIBUCION BINOMIAL NEGATIVA, LA VARIABLE DE INTERES ES LA
CANTIDAD DE ENSAYOS QUE SE REALIZAN HASTA OBTENER UN NUMERO REQUERIDO DE
ÉXITOS."


Media y varianza de la distribución Binomial Negativa

Luego se procedio a realizar ejercicios.
Martes 17/01/2017
Propiedades del modelo Binomial negativo
1) Esperanza: E(X) = r ´ q/p
2) Varianza: V(X) = r ´ q/p2
3) Se cumplen las siguientes propiedades respecto la función de densidad:
4) Este modelo se ajusta bien a contajes (números de individuos por unidad de superficie) cuando se produce una distribución contagiosa (los individuos tienden a agruparse).
5) La distribución Binomial negativa puede definirse con mayor generalidad si tomamos r como un número real positivo cualquiera (no necesariamente entero). Pero, en dicho caso, se pierde el carácter intuitivo del modelo y se complican ligeramente los cálculos. Por dichas razones, se ha excluido dicha posibilidad en esta presentación.
DISTRIBUCION DICRETA UNIFORME

EJEMPLO:


El gráfico de la distribución discreta uniforme tiene forma regular.
Media y varianza de la distribución discreta uniforme

Este modelo corresponde a una variable aleatoria continua
cuyos valores tienen igual valor de probabilidad en un
intervalo especificado para la variable.


Media y varianza de la Distribución Uniforme
Continua

Ejemplo:
Cuando falla cierto componente de una máquina, esta debe
detenerse hasta que sea reparado. Suponiendo que el
tiempo de reparación puede tomar valor entre 1 y 5 horas.
Calcule las siguientes probabilidades:

Viernes 20/01/2017
Este día fue el desarrollo de la primera prueba del segundo bimestre la cual se encuentra en evidencias.
Martes 24/01/2017
Distribución Normal
La distribución Normal es la piedra angular de la teoría estadística moderna. Conocida y estudiada desde hace mucho tiempo, es utilizada para describir el comportamiento aleatoria de muchos procesos que ocurren en la naturaleza y también realizados por los humanos.
Distribución Normal Estándar
Para generalizar y facilitar el cálculo de probabilidad con la distribución Normal, es conveniente definir la DISTRIBUCIÓN NORMAL ESTÁNDAR que se obtiene haciendo u=0 y en la función de densidad de la Distribución Normal.


Ejemplo
Usando la Tabla de la Distribución Normal Estándar calcule:

Estandarización de la Distribución Normal
Si una variable tiene distribución Normal, mediante una sustitución se la puede transformar a otra variable con distribución Normal Estándar. Este cambio de variable facilita el calculo de probabilidad y se denomina estandarización de la distribución de la variable.


Ejemplo:
La duración de un evento tiene distribución Normal con media 10 y varianza 4. Encuentre la probabilidad que el evento dure:
a) Menos de 9 horas
b) Entre 11 y 12 horas

Viernes 27/01/2017
DISTRIBUCIÓN EXPONENCIAL
A pesar de la sencillez analítica de sus funciones de definición, la distribución exponencial tiene una gran utilidad práctica ya que podemos considerarla como un modelo adecuado para la distribución de probabilidad del tiempo de espera entre dos hechos que sigan un proceso de Poisson. De hecho la distribución exponencial puede derivarse de un proceso experimental de Poisson con las mismas características que las que enunciábamos al estudiar la distribución de Poisson, pero tomando como variable aleatoria , en este caso, el tiempo que tarda en producirse un hecho
Obviamente, entonces , la variable aleatoria será continua. Por otro lado existe una relación entre el parámetro a de la distribución exponencial , que más tarde aparecerá , y el parámetro de intensidad del proceso l , esta relación es a = l
Función de densidad.
A pesar de lo dicho sobre que la distribución exponencial puede derivarse de un proceso de Poisson , vamos a definirla a partir de la especificación de su función. de densidad:
Dada una variable aleatoria X que tome valores reales no negativos {x ³ 0} diremos que tiene una distribución exponencial de parámetro a con a ³ 0, si y sólo si su función de densidad tiene la expresión: 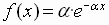
Diremos entonces que 
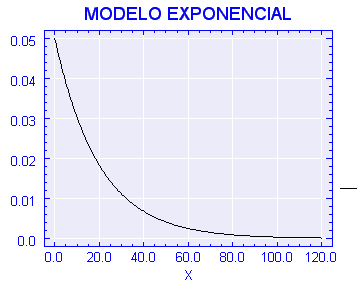
Gráficamente como ejemplo planteamos el modelo con parámetro a =0,05
En consecuencia , la función de distribución será:
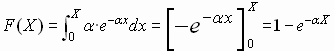
En la principal aplicación de esta distribución , que es la Teoría de la Fiabilidad, resulta más interesante que la función de distribución la llamada Función de Supervivencia o Función de Fiabilidad.
La función de Supervivencia se define cómo la probabilidad de que la variable aleatoria tome valores superiores al valor dado X:

Si el significado de la variable aleatoria es "el tiempo que transcurre hasta que se produce el fallo": la función de distribución será la probabilidad de que el fallo ocurra antes o en el instante X: y , en consecuencia la función de supervivencia será la probabilidad de que el fallo ocurra después de transcurrido el tiempo X ; por lo tanto, será la probabilidad de que el elemento, la pieza o el ser considerado "Sobreviva" al tiempo X ; de ahí el nombre.
Gráficamente, la función de distribución para un modelo exponencial de parámetro a =0,05 sería :
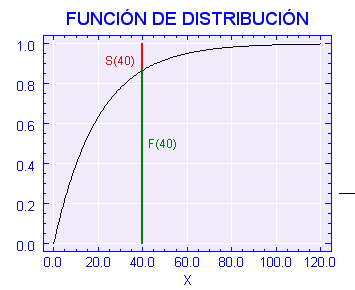
En la que se observa lo que sería la diferencia entre función de distribución y la de supervivencia
Teorema del limite central
El siguiente enunciado es uno de los mas importantes teoremas de la Estadistica Inferencial

Ejemplo
Un fabricante especifica que cada paquete de su producto tiene un peso promedio de 22.5 gr, con una desviacion estandar de 2.5gr. Calcule la probabilidad que una muestra aleatoria de 40 pauqetes de este producto tenga un peso promedio menor o igaul que 20 gr.

Martes 31/01/2017
INTERVALO DE CONFIANZA PARA LA MEDIA POBLACIONAL EN MUESTRAS GRANDES

Ejemplo
Se ha tomado una muestra aleatoria de 50 artículos producidos por una industria y se obtuvo que la media muestral del peso de los artículos fue de 165 gr. con una desviación estándar de 40gr. Encuentre un intervalo para la media poblacional, con un nivel de confianza de 98 %.


No hay comentarios.:
Publicar un comentario